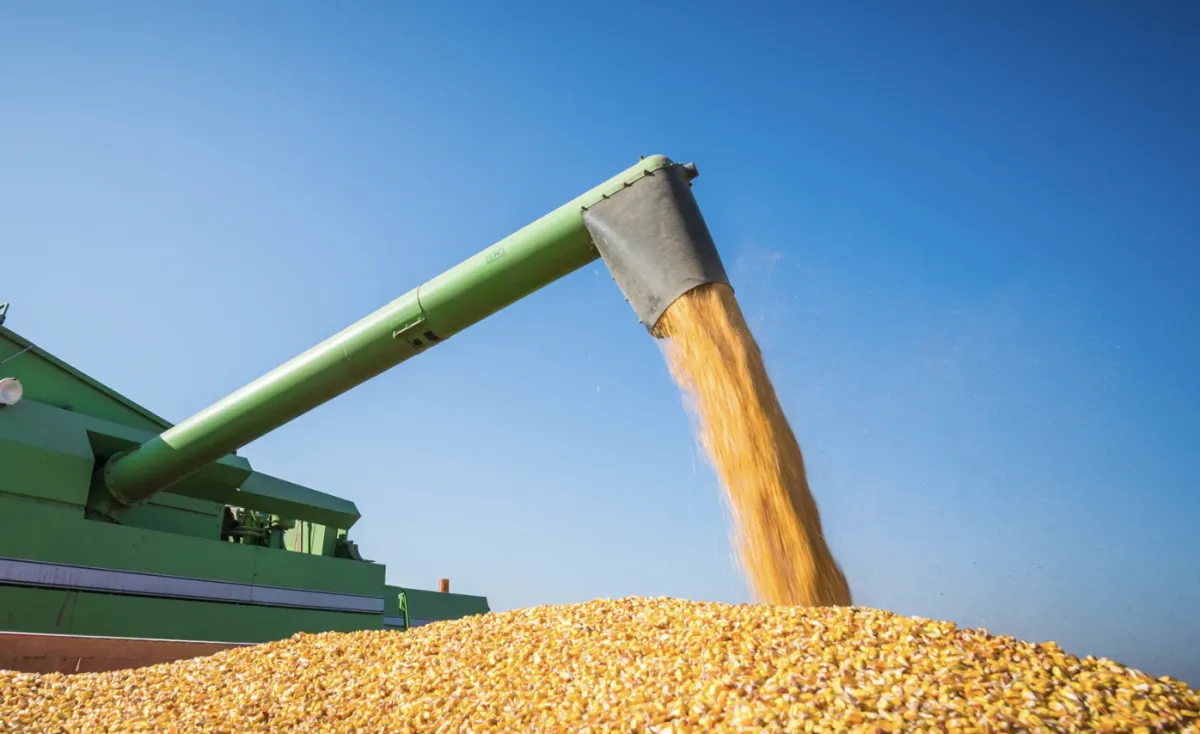

A primeira projeção elaborada pela Hedgepoint Global Markets para a safra brasileira de milho 2026/27 aponta para uma colheita recorde de 146,5 milhões de toneladas, o que representa uma expansão de 3,1% frente às 142,1 milhões de toneladas colhidas na temporada 2025/26. De acordo com o analista Luiz Fernando Roque, da área de Inteligência de Mercado – Grãos e Oleaginosas da consultoria, a confirmação desse patamar histórico estará condicionada à regularidade climática ao longo do ciclo.
O ganho em volume decorrerá prioritariamente da ampliação da área plantada nacional, calculada em 22,712 milhões de hectares em 2026/27 — avanço de 1,7% sobre os 22,343 milhões de hectares do ciclo anterior. O rendimento médio das lavouras também deve apresentar recuperação, subindo de 6.361 para 6.452 quilos por hectare (+1,4%), respaldado sobretudo pela retomada esperada na produtividade da segunda safra em Goiás e Minas Gerais.
Chuva excessiva atrasa soja e castiga o trigo no Paraná
Safra cresce em área mas produtividade desafia o produtor
Etanol de milho salta 17% e exportações buscam reação
Pelo lado da demanda interna, o grande motor estrutural da temporada continuará sendo a indústria de biocombustíveis. O consumo de milho destinado à produção de etanol deve avançar de 29 milhões para 34 milhões de toneladas (+17%) em 2026/27, acompanhando a entrada em operação de novas biorrefinarias ao longo dos próximos meses e durante 2027.
O consumo fabril é sustentado pelo aumento da mistura obrigatória para E32, atualmente em vigência provisória por 180 dias desde 1º de agosto. A consultoria considera provável uma prorrogação por mais 180 dias, com possibilidade concreta de oficialização definitiva da mistura ainda no primeiro semestre de 2027.
No front externo, a estimativa da Hedgepoint indica recuperação nos embarques, passando de 38 milhões de toneladas em 2025/26 para 41 milhões de toneladas em 2026/27 (+8%). A projeção para o ciclo atual (2025/26) precisou ser revisada para baixo (de 41 para 38 milhões de toneladas) em decorrência do ritmo moroso dos embarques portuários.
O levantamento atribui a lentidão à competição agressiva da Argentina — que colheu safra recorde e opera com preços mais competitivos — somada à retração nas compras do Irã, principal destino do milho brasileiro em 2025 com cerca de 9 milhões de toneladas, impactado por tensões geopolíticas com os Estados Unidos. Nos meses de agosto e setembro de 2026, os line-ups portuários somaram 5,1 e 5,4 milhões de toneladas, respectivamente, patamares abaixo dos registrados em igual período de 2025.
Estoques finais elevados podem pressionar preços em 2026
Diante do ritmo de escoamento externo reduzido, o balanço da temporada 2025/26 deve fechar mais confortável: a Hedgepoint estima estoques finais de 14,7 milhões de toneladas, salto de 20,5% frente aos 12,2 milhões do ciclo 2024/25.
Esse excedente estocado no mercado interno pode exercer pressão baixista sobre as cotações nas principais praças de originação nos últimos meses de 2026, à medida que a oferta local fica mais abundante.
Já para o ciclo 2026/27, o quadro prevê recuo de 14% nos estoques de passagem, que cairiam para 12,6 milhões de toneladas. Contudo, essa redução dependerá diretamente do apetite dos importadores em um ambiente geopolítico sensível e, fundamentalmente, do comportamento das chuvas para consolidar o potencial estimado a campo.