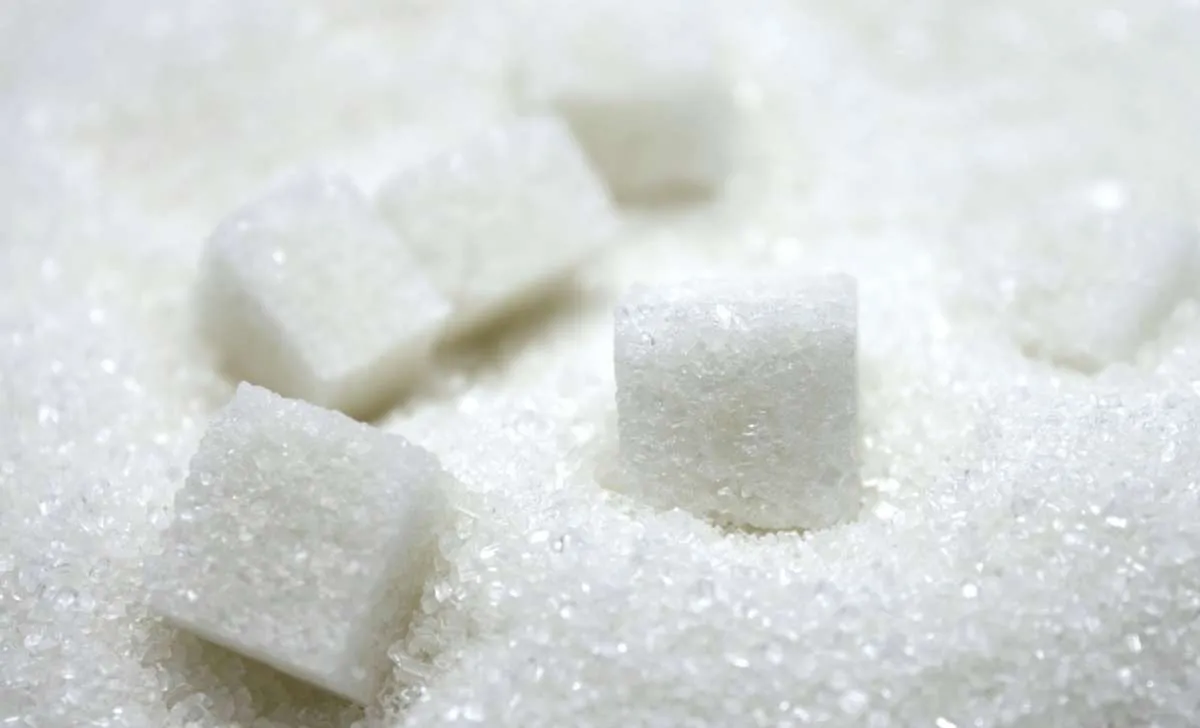
Segundo a Hedgepoint Global Markets, os preços do açúcar bruto atingiram recentemente 14,04 c/lb, o menor nível em cinco anos. Parte do superávit global esperado se deve ao bom desempenho da região Centro-Sul do Brasil no segundo semestre da safra. Até o momento, a produção acumulada do ciclo já superou a anterior.
No Hemisfério Norte, a perspectiva também é positiva para a safra 2025/26. Condições climáticas favoráveis na Índia e na Tailândia fortalecem a oferta. Ao mesmo tempo, a autorização de exportações indianas aumenta a disponibilidade global de açúcar, compensando a entressafra brasileira.
Açúcar cristal sobe em SP e bate sequência recorde de valorização
Preço do açúcar cristal tem maior alta em cinco semanas em SP
Preço do açúcar cristal sobe pouco sob pressão do dólar
Tendência de preços
Nos últimos meses, o açúcar passou por forte tendência de baixa. Entre outubro e novembro, o contrato bruto março/26 caiu para 14,04 c/lb, enquanto o contrato branco dezembro/25 chegou a 406 USD/Mt, menor patamar desde dezembro de 2020. No entanto, houve uma recuperação modesta, principalmente devido ao cenário macroeconômico. A paralisação de 43 dias do governo dos EUA terminou com aprovação de novo pacote de financiamento, dando algum suporte ao mercado.
Brasil e produção local
Apesar do suporte macroeconômico, os fundamentos permanecem baixistas. A moagem no Brasil se recuperou após julho, mantendo a expectativa de 605 Mt de cana-de-açúcar, ligeiramente abaixo da safra anterior. Além disso, o mix de produção continua elevado, resultando em maior produção acumulada de açúcar para 25/26.
O mix voltado para etanol pode sofrer pequenas alterações nos estados de Goiás, Mato Grosso e Mato Grosso do Sul. Porém, os números gerais de açúcar devem permanecer em cerca de 40,9 Mt, segundo a Hedgepoint.
Hemisfério Norte e Índia
Na Tailândia, condições climáticas favoráveis reforçam a previsão de produção em 10 Mt, embora o monitoramento do fenômeno La Niña siga sendo necessário. Na Índia, a produção estimada é de 30,95 Mt. Além disso, o governo autorizou 1,5 Mt para exportação no ciclo 25/26. O aumento marginal da área plantada e o bom desenvolvimento da cana nas regiões produtoras sustentam as expectativas de oferta.
Consequentemente, a Hedgepoint aponta que a oferta global robusta, incluindo a Índia, deve compensar restrições da entressafra brasileira. Assim, o excedente no ciclo 25/26 limita a valorização dos preços e mantém o cenário baixista.