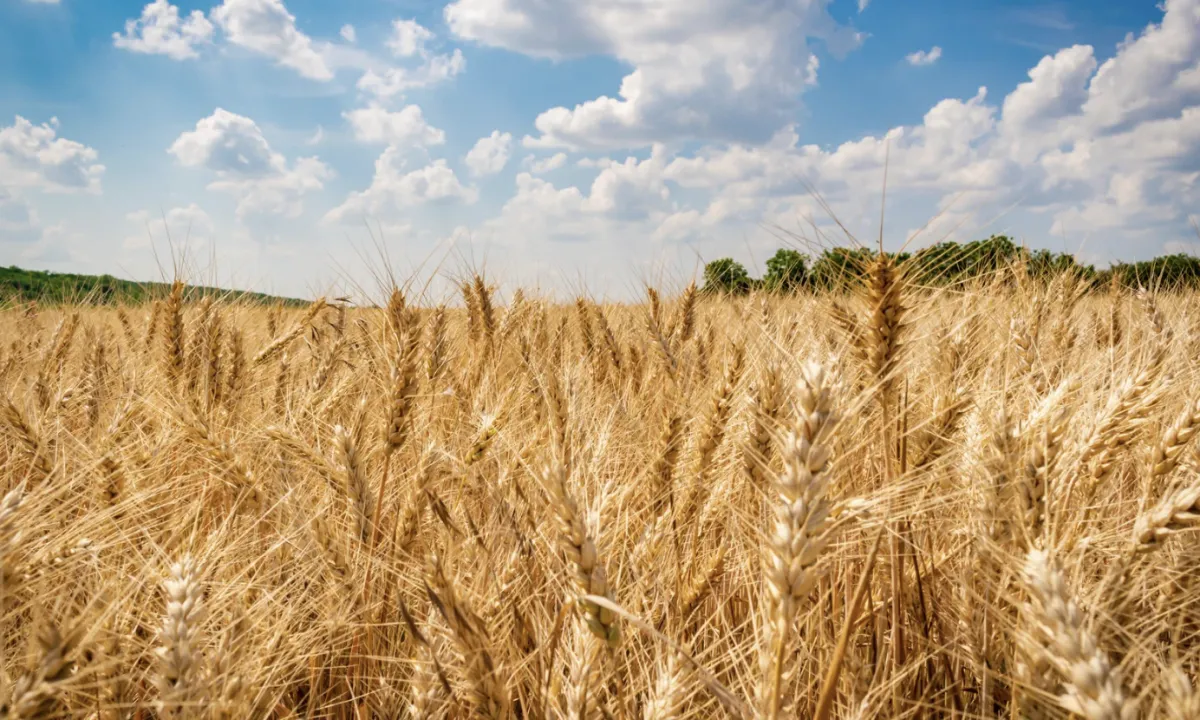

De acordo com o mais recente relatório analítico da consultoria TF Agroeconômica, a colheita brasileira de trigo atinge a sua fase decisiva sob um quadro de forte apreensão sanitária e comercial. Embora o progresso dos trabalhos de campo tenha alcançado 57,3% da área cultivada nos oito principais estados acompanhados pela Companhia Nacional de Abastecimento (Conab) — estando totalmente encerrado em São Paulo, Minas Gerais e Goiás —, a persistência de precipitações volumosas no Sul do país desestruturou o perfil qualitativo das lavouras remanescentes.
No Paraná, estado onde 82% da área semeada já foi colhida, a humidade contínua no solo e a baixa insolação provocaram danos irreversíveis aos grãos em maturação. O excesso de água provocou germinação precoce da semente ainda na espiga, acompanhada de perdas no peso hectolítrico (PH) e episódios pontuais de queda de produtividade decorrentes de granizo. Lavouras que enfrentaram chuva recente sequer conseguem ser dessecadas ou colhidas a tempo, deteriorando os índices enzimáticos das plantas. Estimativas preliminares que circulam entre agentes do mercado e tradings indicam que o estado poderá disponibilizar somente cerca de 800 mil toneladas com especificações técnicas correspondentes ao trigo Tipo 1 (panificável).
Chuva prejudica trigo nacional e alta do dólar encarece importação
Trigo atinge maior preço real do ano no país com oferta restrita
O mesmo panorama desfavorável repete-se no Rio Grande do Sul e em Santa Catarina. No território gaúcho, as amostras das primeiras colheitas apontam para índices reduzidos de Falling Number (FN) e riscos elevados de contaminação por micotoxinas, a exemplo de deoxinivalenol (DON). Em Santa Catarina, além das limitações climáticas à colheita no Oeste e Meio-Oeste, a Epagri projeta um recuo de 35% na área cultivada e uma colheita estadual limitada a 243 mil toneladas, recuo de 37% face à época passada.
Fragmentação de preços e pressão sobre os moinhos
A escassez de lotes nobres desencadeou uma severa disparidade de preços nas praças do interior e nos terminais de entrega. O trigo Tipo 1 alcançou valores firmes ao redor de R$ 1.650,00 por tonelada FOB para entrega imediata no Paraná, com indústrias moageiras dispostas a flexibilizar certos limites de tolerância para garantir o abastecimento mínimo de moagem. No Rio Grande do Sul, ofertas de trigo branqueador com padrão industrial preservado também têm como piso de negociação o montante de R$ 1.650,00/t FOB.
Em contrapartida, as categorias de padrão inferior enfrentam forte deságio. O trigo Tipo 2 CIF opera cotado na faixa de R$ 1.450,00/t no Paraná, enquanto o Tipo 3 registrou desvalorizações sucessivas, caindo para R$ 1.200,00/t. Para o cereal classificado com PH 72, inviável para o segmento de panificação e massas, a saída tem sido a colocação nos terminais portuários como insumo para ração animal, com tradings a pagar entre R$ 1.100,00 e R$ 1.150,00 por tonelada CIF Paranaguá.
Importações devem cobrir défice interno de abastecimento
Diante da quebra de qualidade local, a dependência do Brasil por fornecedores externos tende a intensificar-se ao longo dos próximos meses. Projeções da TF Agroeconômica para a temporada Mercosul 2026/27 apontam que o país poderá necessitar da importação de até 9,5 milhões de toneladas de trigo — salto expressivo diante das 6,63 milhões de toneladas internalizadas no período anterior. Apenas a demanda de moinhos do Paraná poderá absorver entre 1,0 e 2,0 milhões de toneladas de produto importado para suprir as linhas industriais.
A Argentina surge como o principal ponto de apoio para os desembarques brasileiros. Cotações para trigo argentino CIF moinhos variam entre R$ 1.542,00 e R$ 1.688,00 por tonelada no Sul e Sudeste, com lotes spot sobre rodas em Paranaguá negociados próximos a US$ 300,00/t e propostas para entregas escalonadas entre janeiro e março de 2027 a oscilar entre US$ 310,00 e US$ 320,00/t. A importação do Paraguai, embora tecnicamente atrativa com trigo de teor proteico de 12,5%, segue condicionada pelas incertezas da taxa de câmbio, com pedidas ao redor de US$ 330,00/t postas no interior do Paraná.
No mercado internacional, as cotações na Bolsa de Chicago sofreram forte recuo técnico, encerrando o contrato dezembro do trigo brando (SRW) a US$ 5,9950 por bushel (-1,76%) e na Euronext de Paris a € 227,00/t (-0,66%), refletindo a reabertura parcial de tráfego de navios mercantes pelo Mar de Azov. Contudo, esse alívio externo não se traduz em custo menor na ponta final para as indústrias nacionais, que continuam expostas ao dólar sustentado acima de R$ 5,34 e aos custos de frete rodoviário e portuário. Com isso, o agronegócio nacional encerra o ano com o desafio de equilibrar custos elevados de moagem com o escoamento de um excedente expressivo de produto de baixo valor comercial.