
Os produtores rurais brasileiros asseguraram mais dois anos de vigência para importantes incentivos tributários destinados à modernização tecnológica das propriedades rurais. O Conselho Nacional de Política Fazendária (Confaz) oficializou a prorrogação dos Convênios ICMS 52/1991 e 54/2021 até o dia 31 de dezembro de 2028. A deliberação colegiada foi publicada no Diário Oficial da União (DOU) após intensa articulação do setor produtivo.
A medida atende diretamente a uma reivindicação encabeçada pela Confederação da Agricultura e Pecuária do Brasil (CNA), que protocolou ofício junto ao Confaz no último dia 23 de outubro sustentando que a caducidade dos dispositivos — originalmente prevista para expirar em dezembro de 2026 — causaria um choque imediato de custos de aquisição em um ciclo de recomposição financeira do campo.
Produtor paranaense tem até dia 12 para renegociar dívidas da MP 1.376
Dívida rural bate R$ 205 bi e Farsul pede socorro com MP 1376
Conforme esclarece a Federação da Agricultura e Pecuária de Mato Grosso (Famato), a manutenção dos convênios preserva a redução na base de cálculo do Imposto sobre Circulação de Mercadorias e Serviços (ICMS), impedindo que o encerramento do mecanismo resulte em repasse tributário nos orçamentos de custeio e investimento das fazendas.
Economia prática nas aquisições no campo
O assessor técnico tributário da Famato, José Cristovão, ilustra o efeito prático da norma no fluxo financeiro do produtor rural tomando como base a comercialização interna de equipamentos pesados.
“Para ter uma ideia da diferença, em uma operação interna de compra de um trator, a alíquota do ICMS é de 17%. Com a redução da base de cálculo prevista no convênio, o imposto efetivamente pago corresponde a 5,6% do valor da operação. É uma redução significativa no custo tributário da aquisição, que continuará valendo até dezembro de 2028”, pontua Cristovão.
O escopo dos atos normativos abrange duas frentes complementares essenciais para o aumento da produtividade agrícola:
Convênio ICMS 52/1991: Assegura a diminuição da base de cálculo do tributo para a cadeia de máquinas e implementos, incluindo tratores, pulverizadores, semeadoras, plantadeiras, colheitadeiras e distribuidores mecânicos de adubo e fertilizantes.
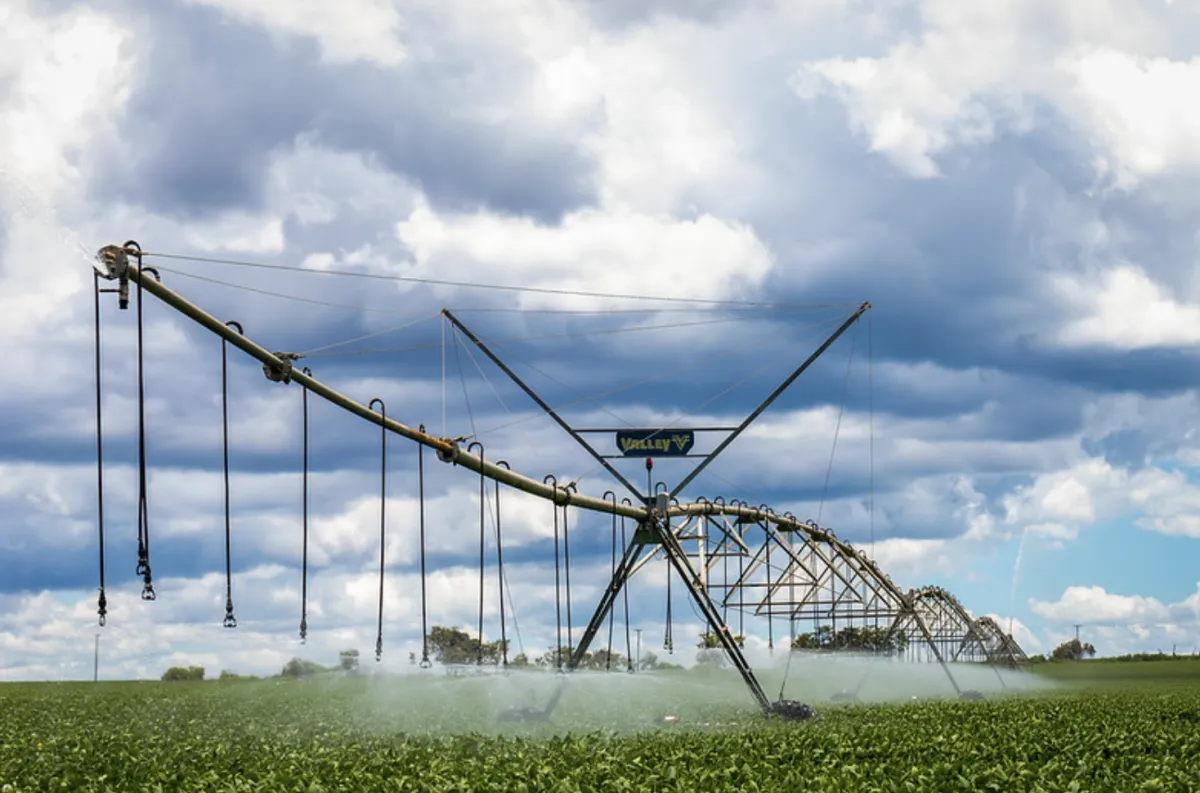
Convênio ICMS 54/2021: Confere desoneração e isenção total de ICMS sobre a circulação e aquisição de equipamentos de irrigação voltados aos setores de agricultura de sequeiro, áreas sob pivô e horticultura.
A garantia de previsibilidade tributária até o final de 2028 proporciona fôlego financeiro para as concessionárias, indústrias de bens de capital e agricultores programarem seus cronogramas de renovação de frotas e expansão de áreas irrigadas no Brasil.


