
O encarecimento das linhas de financiamento agropecuário nos últimos quatro anos impôs uma profunda transformação na gestão de passivos das propriedades rurais brasileiras. De acordo com um levantamento histórico conduzido pelo Centro de Estudos Avançados em Economia Aplicada (Cepea), da Esalq/USP, a taxa média ponderada das novas contratações de crédito rural para pessoas físicas dobrou no país, saltando de 6,3% ao ano em 2021 para 12,2% ao ano em 2025.
Como consequência direta dessa escalada, o montante anual desembolsado pelos produtores para arcar unicamente com os juros dos empréstimos explodiu em 191%, saltando de R$ 34 bilhões para R$ 99 bilhões no período (em valores corrigidos pela inflação).
Projetos de mineradora afetam áreas protegidas em Goiás
Produtor paranaense tem até dia 12 para renegociar dívidas da MP 1.376
A pesquisa, que rastreia a evolução do endividamento no campo entre 2013 e 2026, demonstra que essa conta mais salgada coincide com a mudança estrutural nas fontes de financiamento: a fatia tomada a taxas livres de mercado — sem subsídios governamentais — passou de modestos 5% do total em 2013 para representativos 40% em 2025. Essa transição deixou uma parcela substancial das fazendas exposta às oscilações da taxa Selic e ao custo de captação privado.
Disparada da inadimplência e assimetria entre setores
A vulnerabilidade dessa modalidade fica evidente nos índices de inadimplência apurados pelo Cepea em agosto de 2026. Entre as operações celebradas com taxas de juros de mercado por pessoas físicas, o calote atingiu expressivos 17,6%. Por outro lado, nas contratações vinculadas a recursos controlados — amparadas por taxas fixas e subvenção do Plano Safra —, a inadimplência situou-se em apenas 3,8%.
O estudo evidencia ainda que a pressão sobre o caixa não ocorreu de maneira uniforme entre as cadeias produtivas. De 2021 a 2025, os preços reais dos grãos recuaram 28% no mercado doméstico, ao passo que as cotações da pecuária avançaram 12%. Esse descompasso econômico explica por que sojicultores e milhocultores enfrentaram maior deterioração na capacidade de pagamento diante dos mesmos patamares de juros.
Planejamento prévio e Custo Efetivo Total
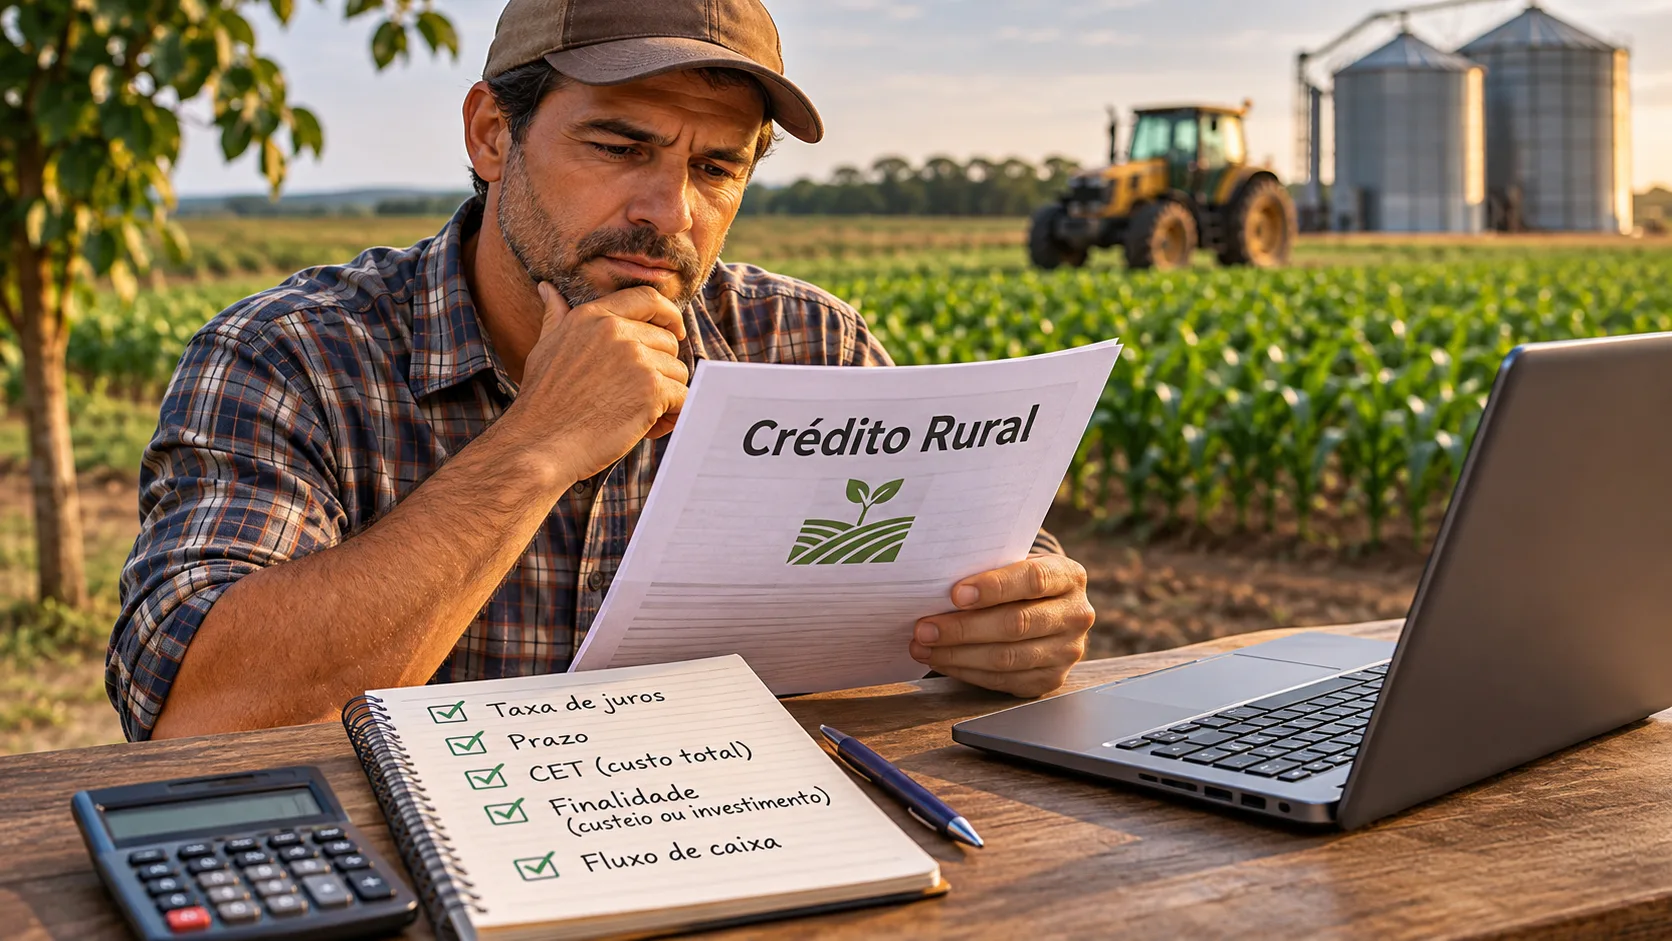
Para Romário Alves, CEO da Sonhagro, o cenário exige que o produtor faça uma triagem minuciosa de suas contas antes de assinar novas cédulas bancárias. Ele alerta que o volume financeiro liberado não deve nortear a escolha da linha.
“Antes de contratar um financiamento, o produtor precisa entender quanto aquele recurso vai custar e como as parcelas serão pagas ao longo do tempo. Nem sempre a linha que oferece o maior valor é a mais adequada. É necessário considerar o ciclo produtivo, a previsão de receitas e os compromissos que a propriedade já possui. Uma operação bem planejada pode ajudar no desenvolvimento da atividade sem comprometer o fluxo de caixa”, pontua Alves.
O especialista ressalta a importância de segregar a finalidade do recurso: linhas de custeio (voltadas à compra de sementes, defensivos e adubos para a safra corrente) não devem se misturar a financiamentos de investimento de longo prazo (como maquinários, galpões e infraestrutura de armazenagem).
Além disso, a análise deve computar o Custo Efetivo Total (CET) — que agrega taxas administrativas, seguros e encargos embutidos — e sincronizar o vencimento das amortizações com o calendário real de colheita e liquidação das safras, prevenindo juros de mora antes do ingresso das receitas na fazenda.