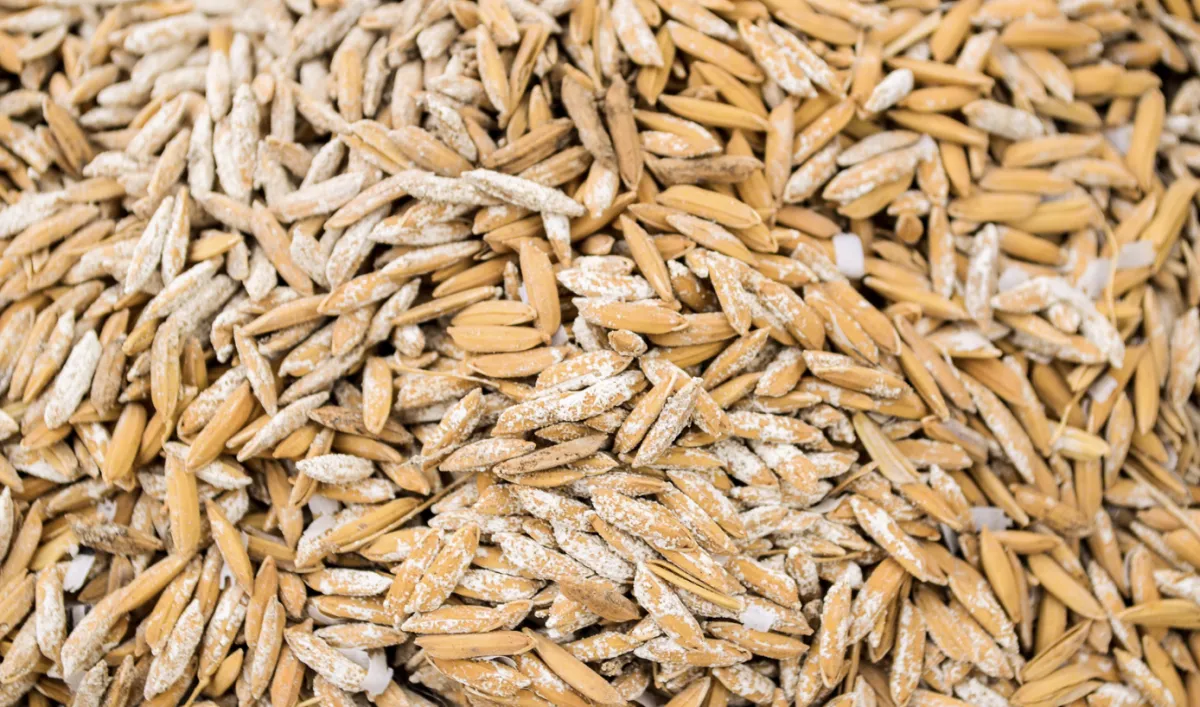

As cotações do arroz em casca continuam operando em patamares praticamente estáveis no Rio Grande do Sul, principal estado produtor do cereal no país. Segundo levantamento do Centro de Estudos Avançados em Economia Aplicada (Cepea), a calmaria nos preços médios prevalece a despeito de variações pontuais registradas entre as diferentes regiões arrozeiras e os níveis de rendimento de grãos inteiros nas últimas semanas.
O suporte para conter quedas mais acentuadas nas cotações partiu da retomada das compras destinadas à exportação, que atuaram enxugando a oferta sobretudo dos lotes de menor rendimento industrial. Em sentido oposto, a demanda doméstica seguiu enfraquecida, mantendo o ritmo de negócios no mercado spot em compasso de espera.
Federarroz alerta para risco de perda de grãos em contratos
Exportação de arroz cresce 3,3% no 3º tri e fatura US$ 121 mi
Indústria abastecida e margens espremidas no fardo
Pelo lado da demanda, os pesquisadores do Cepea apontam que os engenhos e moinhos demonstraram pouco interesse em intensificar a compra de matéria-prima. O desestímulo reflete a saída morosa do arroz já beneficiado no varejo e atacado nacional.
Compradores relatam episódios de recuo nos preços do fardo comercializado, movimento que espreme a margem operacional das indústrias e elimina o espaço para reajustes positivos no valor pago pela saca ao produtor.
Além disso, grande parte das empresas processadoras segue relativamente bem abastecida pelos volumes contratados nas semanas anteriores. Diante desse quadro confortável de estocagem, as indústrias evitam elevar suas ordens de compra mesmo diante de necessidades imediatas de reposição, preferindo aguardar sinais mais definidos de consumo antes de fechar novos lotes.
Foco no plantio e retenção de lotes
Na ponta vendedora, a prioridade da maior parte dos produtores gaúchos continua voltada aos trabalhos de campo e à implantação da safra 2026/27.
As vendas de arroz em casca têm ocorrido em volumes estritamente necessários para viabilizar despesas de curto prazo e bancar os custos imediatos da semeadura (como óleo diesel, sementes e adubação de base). Já os arrozeiros mais capitalizados e com capacidade de armazenagem própria mantêm-se afastados das negociações, recusando-se a negociar nos patamares oferecidos pela indústria no momento.