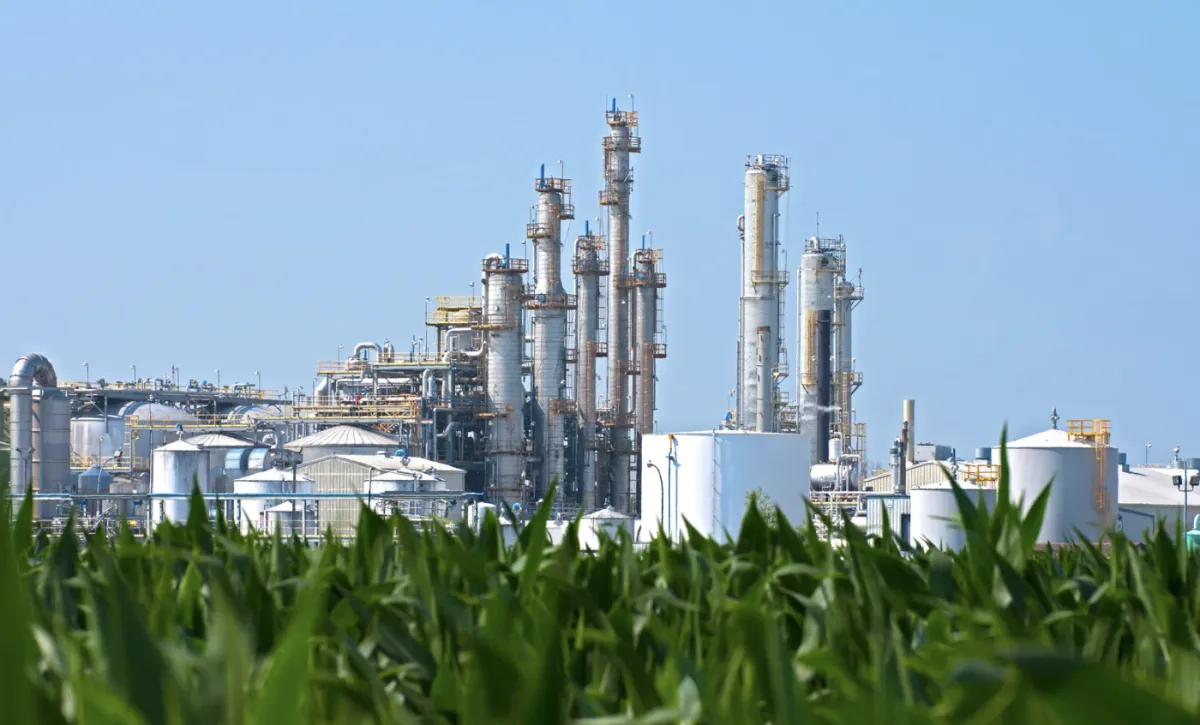

A Receita Federal publicou a Instrução Normativa nº 2.344/2026, estabelecendo o rito operacional para cumprimento de dispositivo previsto na Lei Complementar nº 235/2026. Aprovada em agosto pelo Congresso Nacional no bojo de ações para atenuar a escalada do petróleo decorrente das tensões geopolíticas no Oriente Médio, a normativa autoriza indústrias e cooperativas produtoras de etanol a utilizarem saldos credores de PIS e Cofins gerados no regime não cumulativo para a quitação de débitos de quaisquer outros tributos federais sob administração do Fisco, incluindo a recém-criada Contribuição sobre Bens e Serviços (CBS).
Até a publicação do texto, esses créditos tributários permaneciam retidos nos balanços patrimoniais das empresas do setor, uma vez que a sistemática padrão restringe o aproveitamento desses haveres exclusivamente ao abatimento das próprias contribuições no faturamento. Com o novo mecanismo regulatório, os haveres acumulados convertem-se em liquidez financeira direta.
ITR 2026 tem sistema atualizado após cobrança da CNA
Agroindústria recua 2,9% em julho pressionada por juros
O programa de compensação tributária foi limitado a um teto financeiro global de R$ 750 milhões para o exercício de 2026. Para acessar o benefício, os contribuintes elegíveis devem protocolar pedido formal de habilitação junto à autoridade tributária impreterivelmente até o dia 4 de outubro, por meio de processo eletrônico no módulo "Requerimentos Web", integrado ao Portal de Serviços da Receita Federal. O consumo integral dos montantes validados terá de ocorrer até 31 de dezembro.
Caso o volume total de solicitações enviadas pelas empresas supere o teto orçamentário estipulado, a Receita aplicará um critério de rateio proporcional baseado na participação de cada usina ou destilaria no volume físico de etanol hidratado fabricado em 2025, a partir dos registros oficiais catalogados pela Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP).
A medida devolve liquidez a um segmento pressionado pela necessidade contínua de manter o biocombustível competitivo frente à gasolina na bomba. Contudo, o prazo exíguo concedido pelo Fisco exige que os departamentos fiscais e contábeis façam uma conciliação acelerada dos seus saldos registrados na EFD-Contribuições para assegurar a inclusão no rateio.
Para formalizar o requerimento, o produtor deve anexar a autorização ou registro expedido pela ANP e o detalhamento minucioso dos saldos de PIS e Cofins escriturados na EFD-Contribuições, respaldados nas Leis nº 10.637/2002, 10.833/2003 e 10.925/2004. A regulamentação veda taxativamente o aproveitamento de créditos que já tenham sido objeto de ressarcimento ou compensação prévia, valores prescritos ou fulminados por decadência temporal, bem como montantes cuja apropriação seja expressamente proibida pela legislação fiscal.
Siga o portal RuralNews nas redes sociais
Acompanhe as principais notícias do agro em tempo real.


