A combinação de preços pouco atrativos ao produtor e de condições climáticas adversas em parte das regiões produtoras deve reduzir a produção nacional de feijão na safra 2025/26. A avaliação consta no indicador Cepea/CNA e na revisão mais recente da Companhia Nacional de Abastecimento (Conab).
No mercado, esse cenário já provoca comportamentos distintos entre os tipos e padrões do grão. Enquanto os lotes de melhor qualidade enfrentam maior pressão, os produtos intermediários encontram maior sustentação nos preços.
Com alta na demanda, preços do feijão avançam no país
Cotações do feijão-preto avançam com oferta restrita
Oferta curta e demanda cautelosa oscilam preço do feijão
De acordo com relatório divulgado pela Conab, a produção total de feijão em 2025/26 foi estimada em cerca de 3,0 milhões de toneladas. O volume representa queda de 1,8% em relação à safra anterior. A revisão reflete, principalmente, a redução da área plantada e ajustes negativos na produtividade média. Caso o cenário se confirme, será o segundo ano consecutivo de retração da oferta nacional.
Ajustes por tipo de feijão
No feijão carioca, a Conab reduziu a estimativa de área em relação ao levantamento anterior. Ainda assim, o total permanece ligeiramente acima do registrado em 2024/25. Com a leve queda de produtividade, a produção projetada gira em torno de 1,7 milhão de toneladas, praticamente em linha com a da safra passada.
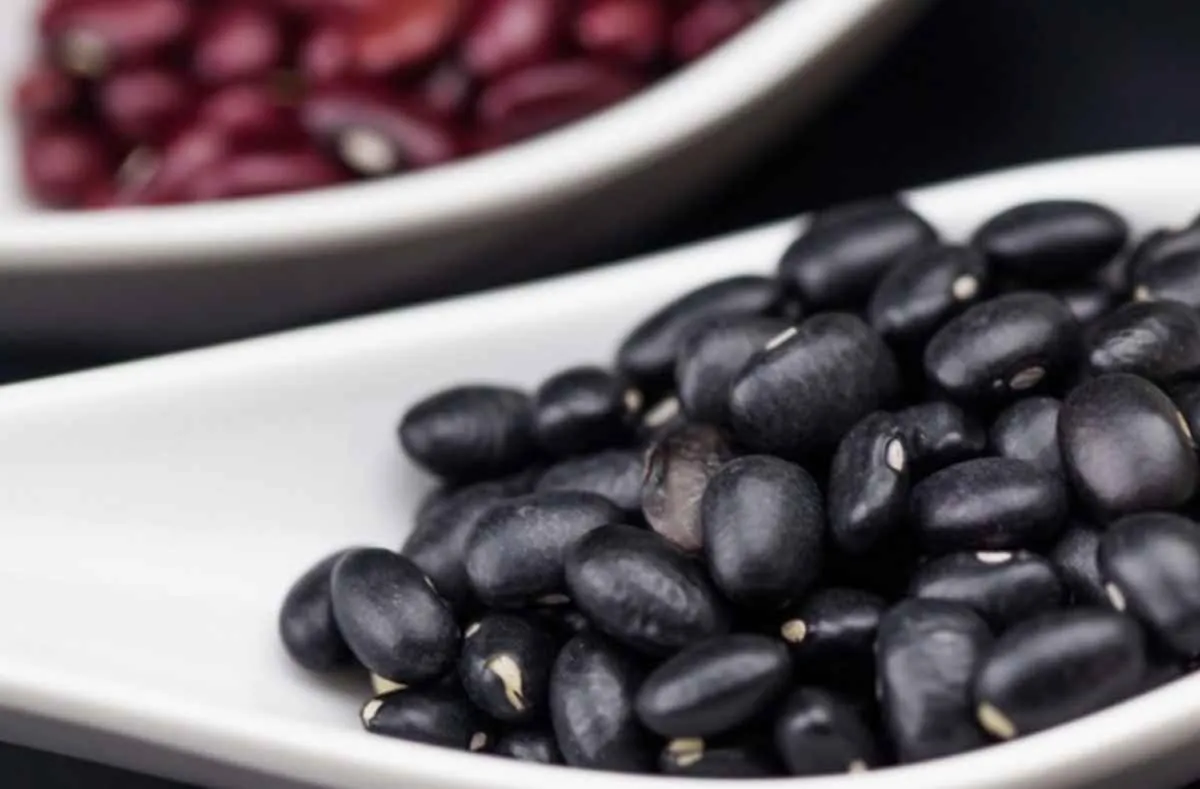
Para o feijão preto, o recuo é mais expressivo. A combinação de menor área e produtividade deve resultar em uma oferta cerca de 12,5% inferior, estimada em aproximadamente 710 mil toneladas.
Já o feijão caupi segue trajetória diferente. Mesmo após revisões negativas, a expectativa é de crescimento da produção, sustentado pela expansão fora da primeira safra.
Mercado mais sensível
A redução da oferta prevista para 2025/26 concentra-se, sobretudo, na primeira safra, com destaque para os segmentos de feijão carioca e preto. O avanço do caupi, por outro lado, tende a compensar apenas parcialmente essa queda.
Considerando estoques iniciais mais enxutos, produção revisada e importações moderadas, a disponibilidade interna estimada recua para pouco mais de 3,1 milhões de toneladas. O consumo doméstico segue projetado em torno de 2,8 milhões de toneladas, enquanto os estoques finais devem equivaler a pouco mais de duas semanas de consumo.
Para o assessor técnico da CNA, Tiago Pereira, a revisão da Conab reforça um cenário de ajuste gradual da oferta, especialmente na primeira safra. Segundo ele, os preços pouco atrativos e as dificuldades climáticas explicam esse movimento.
“Embora a produção total não indique uma retração abrupta, a redução da disponibilidade e dos estoques de passagem tende a deixar o mercado mais sensível. Com isso, as diferenças entre tipos e padrões de feijão devem ficar mais evidentes ao longo da safra”, afirma.
Comportamento dos preços
Nos lotes de feijão carioca com notas 9 ou superiores, a região de Itapeva (SP) segue como destaque na oferta. Ainda assim, o equilíbrio entre oferta e demanda manteve os preços estáveis entre 5 e 12 de dezembro. Na Grande São Paulo, porém, houve recuo de 1,6%. Já no Noroeste de Minas Gerais e em Sorriso (MT), as quedas foram de 0,48% e 3,2%, respectivamente, levando produtores a restringirem as ofertas.
Para o feijão carioca com notas 8 e 8,5, os preços apresentaram variações positivas na maior parte das regiões acompanhadas pelo Cepea. A maior demanda por lotes sem defeitos sustentou as cotações, com altas no Centro/Noroeste Goiano (1,82%), em Barreiras (BA) (1,43%) e no Leste Goiano (1,38%).
No mercado de feijão preto tipo 1, a oferta segue abastecida por grãos da safra 2024/25 do Paraná. No entanto, já há entrada de lotes da nova safra paranaense a preços mais elevados. As cotações subiram 1,1% na Metade Sul do Paraná e 1% em Curitiba.