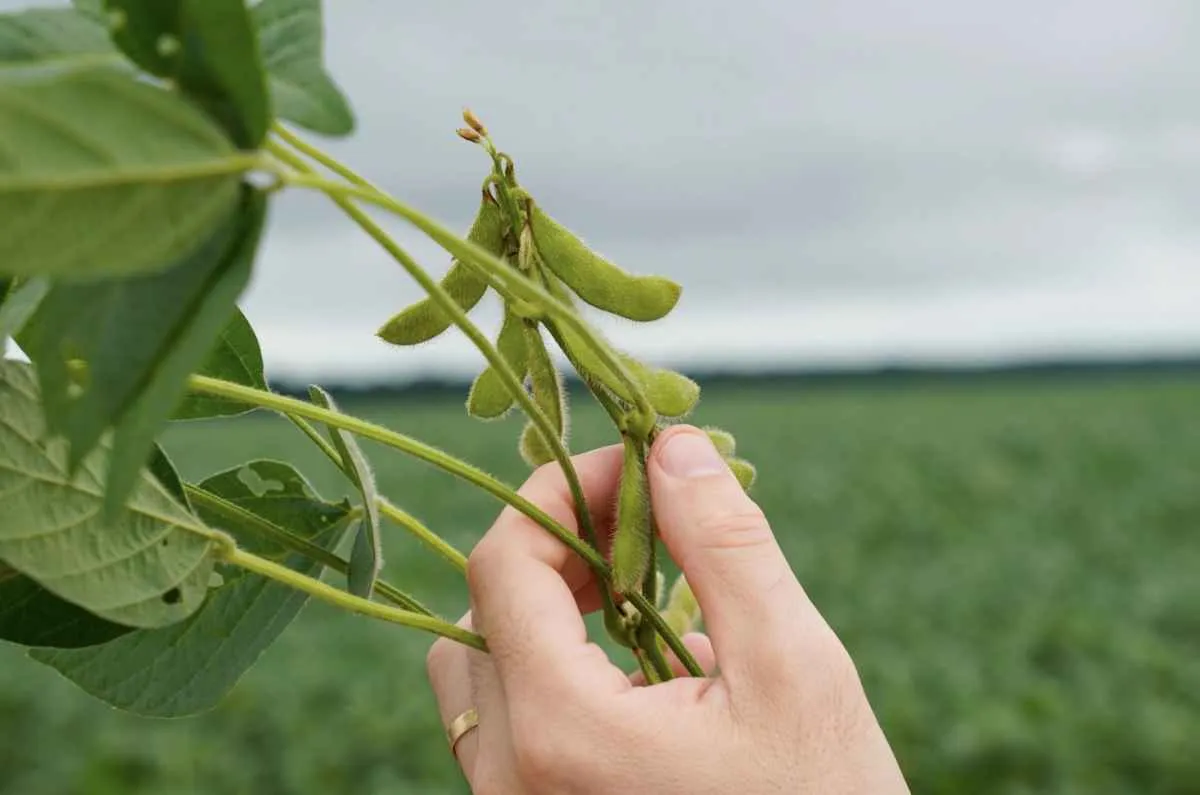
O Instituto Mato-grossense de Economia Agropecuária (Imea) divulgou a composição do financiamento da produção de soja em Mato Grosso para a safra 2025/26. A área estimada é de 13,01 milhões de hectares, enquanto o custo total da atividade deve atingir R$ 54,39 bilhões. Nesse contexto, o sistema financeiro lidera as fontes de recursos, com participação de 35,42%, seguido pelas multinacionais, que somam 30,74%. O cenário reflete um ambiente de crédito mais escasso e oneroso para o produtor rural.
Segundo o levantamento Funding Soja 2025, a principal mudança em relação à safra anterior foi a retração das revendas. Recuperações judiciais de grandes grupos e exigências mais rígidas de garantias reduziram a oferta de crédito nesse canal. Como resultado, muitos produtores buscaram bancos e o mercado de capitais, mesmo com juros mais elevados e limites restritos.
Fiagros despontam como oportunidades de investimento, diz Anbima
Confaz estende corte de ICMS para máquinas agrícolas até 2028
Governo de SP apoia renegociação de dívidas do agro contra perdas
Crédito mais caro e maior aporte próprio
Com a redução do financiamento via revendas, parte dos produtores precisou complementar o custeio com recursos próprios e, em alguns casos, com a venda de ativos. De acordo com o superintendente do Imea, Cleiton Gauer, o movimento evidencia a pressão sobre o caixa no campo. “O recuo das revendas decorre das recuperações judiciais e da maior exigência de garantias. Assim, o produtor buscou o sistema financeiro, pagou mais caro e precisou aportar mais capital próprio”, afirma.
Apesar do aumento da participação do crédito bancário, o Imea destaca que isso não indica melhora na situação financeira do produtor. Pelo contrário, o avanço reflete a necessidade crescente de recursos em um ambiente de margens mais apertadas. A projeção para a safra 2025/26 aponta uma das menores rentabilidades dos últimos cinco anos.
Risco elevado e desafios para a próxima safra
A inadimplência registrada ao longo de 2024 e 2025 elevou a percepção de risco pelas instituições financeiras. Como consequência, os bancos reforçaram exigências de garantias e elevaram o custo do crédito. Além disso, a taxa de juros segue alta, sem sinal claro de queda no curto prazo, o que limita o ciclo de financiamento e afeta o planejamento de compras e o fluxo de caixa das propriedades.
Mesmo com a diversificação das fontes de recursos, o custo médio da captação aumentou. A compra de insumos passou a ocorrer em janelas mais curtas, enquanto a venda antecipada foi ajustada para preservar liquidez. Para o Imea, o principal desafio da próxima safra será equilibrar custo, risco e gestão financeira em um ambiente de crédito restrito e mais caro.